En 2026, acheter un véhicule propre ne se résume plus à choisir entre thermique et électrique. Les aides financières ont changé de visage, le bonus écologique a disparu, et la logique s’est déplacée vers des mécanismes plus ciblés : primes CEE, leasing social, aides locales et financements dédiés. Pour un ménage comme pour un actif qui doit arbitrer entre budget mensuel, autonomie et fiscalité, le bon choix dépend désormais autant du profil que du modèle visé. Entre primes écologiques, taxes sur les véhicules lourds et nouvelles incitations gouvernementales, la lecture du marché demande de la méthode. C’est précisément ce qui permet d’acheter au bon prix, sans se laisser piéger par une offre séduisante en apparence mais coûteuse à l’usage.
L’article en bref
Les règles ont bougé, mais les leviers existent toujours pour réduire le coût d’un achat voiture électrique ou d’un véhicule propre. Le secret tient moins à la course aux promotions qu’à un bon tri entre aides nationales, fiscalité et solutions locales.
- Prime CEE désormais centrale : remise immédiate sur certains véhicules électriques neufs
- Leasing social relancé : loyers contenus pour les foyers et actifs éligibles
- Taxe au poids à surveiller : les SUV lourds peuvent renchérir fortement le budget
- Alternatives utiles : conversion, rétrofit, aides locales et prêts dédiés
L’article aide à chiffrer le reste à payer et à repérer les bonnes subventions 2026.
Le point de départ, c’est une réalité simple : le marché n’offre plus une aide unique et lisible pour tous. Il faut désormais composer avec plusieurs étages de soutien, selon qu’il s’agisse d’un neuf, d’une occasion, d’un électrique pur ou d’un hybride, sans oublier les effets de la fiscalité. Pour un acheteur, cela change tout. Une citadine électrique bien placée peut devenir très compétitive, tandis qu’un SUV séduisant sur le papier peut voir sa facture grimper sous l’effet du malus écologique et de la taxe au poids. L’enjeu n’est donc pas seulement de trouver des aides, mais de construire le bon montage.
Dans ce paysage, les ménages modestes et les actifs qui roulent beaucoup ont encore des cartes à jouer. À condition de vérifier les seuils, les cumuls possibles et les non-cumuls, car c’est souvent là que se joue la différence entre une bonne affaire et un dossier bancal. Une ancienne habitude consistant à regarder seulement le prix catalogue ne suffit plus. En 2026, il faut regarder le prix final, taxes comprises, puis retirer les aides réellement accessibles. C’est cette méthode qui évite les déceptions au moment de signer.
Les aides nationales qui structurent l’achat d’un véhicule propre
Le cœur du dispositif repose désormais sur trois leviers : la prime CEE pour les véhicules électriques neufs, le leasing social et, dans certains cas, la prime à la conversion ou le rétrofit. Le bonus écologique historique a disparu à la mi-2025, mais l’achat d’un véhicule propre n’a pas pour autant perdu tout soutien. Il a simplement changé de mécanique. Là où l’État subventionnait directement, les énergéticiens financent aujourd’hui une partie de l’effort via les certificats d’économies d’énergie. Pour l’acheteur, la réduction apparaît souvent comme une remise immédiate chez le concessionnaire, ce qui simplifie le parcours.
La prime CEE cible surtout les voitures électriques neuves, avec des conditions plus techniques qu’avant : prix plafonné, masse limitée et éco-score minimal. Ce filtre pousse vers des véhicules plus sobres, souvent mieux calibrés pour un usage quotidien que pour l’esbroufe marketing. Le leasing social, lui, s’adresse à un autre public : les foyers actifs sous conditions de revenus, avec un loyer mensuel maîtrisé et une durée minimale longue. Enfin, la prime à la conversion et le rétrofit conservent un intérêt pour les profils qui ne rentrent pas dans les cases principales ou qui veulent préserver un véhicule existant.
Ce que change vraiment la fin du bonus écologique
La disparition du bonus écologique n’a pas supprimé les aides, mais elle a déplacé le centre de gravité du marché. Les acheteurs doivent désormais intégrer davantage de critères : revenu fiscal de référence, type d’usage, gabarit du véhicule, et parfois lieu de fabrication. Autrement dit, deux modèles proches en prix peuvent conduire à des restes à payer très différents. C’est une vraie rupture, comparable à ce qu’on a vu dans l’automobile lorsque les normes de sécurité ont commencé à distinguer les véhicules sur des détails techniques que peu d’acheteurs regardaient auparavant.
Pour un conducteur habitué à raisonner en mensualité, cette évolution est moins intuitive qu’une ristourne classique. Pourtant, le principe reste efficace : réduire le coût d’accès aux véhicules les plus sobres et réserver les soutiens les plus généreux aux situations prioritaires. Le marché de la mobilité durable gagne en précision, mais il perd en lisibilité. D’où l’intérêt de comparer les aides comme on compare une fiche technique : pas seulement sur le montant affiché, mais sur l’éligibilité réelle.
Prime CEE, leasing social, conversion : qui peut profiter de quoi ?
Pour un véhicule électrique neuf, la prime CEE est aujourd’hui la voie la plus directe. Elle s’applique si le modèle respecte les seuils de prix, de poids et d’éco-score, avec un montant variable selon les revenus du foyer. Le concessionnaire déduit généralement la somme au moment de la vente, ce qui évite d’avancer l’argent. Selon les cas, l’aide peut être assez élevée pour faire pencher la balance entre deux versions d’un même modèle. Un détail compte particulièrement : la batterie ou l’assemblage en Europe peut ouvrir droit à un surbonus.
Le leasing social répond à une autre logique. Il ne vise pas à rendre la propriété immédiate plus accessible, mais à faire baisser le coût mensuel d’une location longue durée. Pour un actif qui fait quotidiennement la navette domicile-travail, c’est une solution très concrète. Le loyer plafonné aide à lisser le budget, là où un achat cash ou à crédit peut bloquer la décision. En revanche, la sélection reste stricte : il faut être éligible, choisir un véhicule neuf, et passer par un professionnel habilité.
La prime à la conversion conserve son intérêt quand il faut remplacer un ancien véhicule encore en circulation. Elle sert de pont budgétaire, notamment pour ceux qui roulent dans une voiture thermique fatiguée mais qui ne rentrent pas dans les clous du leasing social. Le rétrofit, plus confidentiel, peut être pertinent pour transformer un véhicule thermique en électrique ou, dans certains cas, en hybride rechargeable. C’est une solution moins visible que les offres en vitrine, mais elle peut faire sens pour conserver un véhicule connu et limiter le coût global.
Les profils qui tirent le meilleur parti des aides
Un jeune actif avec de longs trajets domicile-travail aura souvent intérêt à regarder d’abord le leasing social. Un foyer qui vise la propriété, lui, devra plutôt traquer la prime CEE et les aides locales. Quant à l’automobiliste qui veut garder sa voiture actuelle tout en réduisant son empreinte, le rétrofit devient une piste crédible. La bonne solution dépend donc moins du discours commercial que de l’usage réel.
Dans les faits, les aides ne sont pas symétriques. Un véhicule d’occasion électrique, par exemple, ne bénéficie pas du même traitement qu’un modèle neuf. Les hybrides, eux, ne sont pas forcément avantagés par les grands dispositifs nationaux. Il faut donc raisonner au cas par cas. C’est souvent ce tri préalable qui évite les fausses bonnes idées et les achats trop pressés.
Véhicule neuf, occasion, hybride : ce que les aides financent vraiment
Le neuf électrique reste le terrain le mieux aidé en 2026. C’est là que la prime CEE est la plus lisible, avec une remise immédiate et des critères identifiables. Pour l’occasion, la situation est plus contrastée : le soutien national est bien plus limité, et il faut souvent combiner aides locales, financement dédié et éventuelle conversion d’un ancien véhicule. L’achat d’une occasion peut rester rationnel, mais il est rarement aussi subventionné qu’un neuf éligible. Dans le contexte actuel, l’écart de traitement entre les segments est net.
Les hybrides occupent une zone intermédiaire. Ils peuvent être intéressants pour limiter la consommation et conserver une polyvalence au quotidien, mais ils ne bénéficient pas automatiquement des mécanismes les plus généreux. Mieux vaut les choisir pour leur usage et non pour une promesse d’aide qui n’existe pas toujours. À l’inverse, un pur électrique doit être sélectionné avec soin : prix, poids, et conformité environnementale deviennent des critères aussi importants que l’équipement ou l’autonomie.
| Situation | Aide la plus pertinente | Point de vigilance |
|---|---|---|
| Véhicule électrique neuf | Prime CEE | Prix, poids, éco-score et revenu fiscal |
| Location longue durée éligible | Leasing social | RFR, usage professionnel et véhicule neuf |
| Ancien véhicule à remplacer | Prime à la conversion | Conditions liées au véhicule repris |
| Projet de transformation | Rétrofit | Coût réel de conversion et homologation |
Cette grille montre une chose essentielle : l’aide la plus avantageuse dépend moins du type de motorisation que du scénario d’achat. Une voiture propre peut être bien soutenue, mais seulement si le dossier colle aux règles du moment. Une fois ce cap compris, il devient plus simple de s’intéresser aux aides locales et aux solutions de financement qui complètent l’équation.
Aides locales et financements dédiés : les leviers souvent oubliés
Les aides locales font rarement la une, pourtant elles changent parfois la donne. Régions, métropoles et certaines communes peuvent encore accorder des soutiens, surtout pour les utilitaires ou pour des projets liés à la mobilité durable. Leur principal intérêt tient au cumul possible avec les aides nationales, à condition de vérifier les règles de chaque collectivité. C’est souvent sur ce terrain que le dossier se joue à quelques centaines ou milliers d’euros près.
Pour les ménages modestes, le microcrédit véhicule propre et le prêt à taux zéro mobilité complètent utilement le panorama. Ces outils ne remplacent pas une prime, mais ils rendent l’achat plus respirable en abaissant la pression financière mensuelle. Dans un achat voiture électrique, ce point compte presque autant que le montant brut de la remise. Un financement bien monté évite de basculer vers un véhicule trop petit, trop lourdement taxé ou mal adapté aux trajets quotidiens.
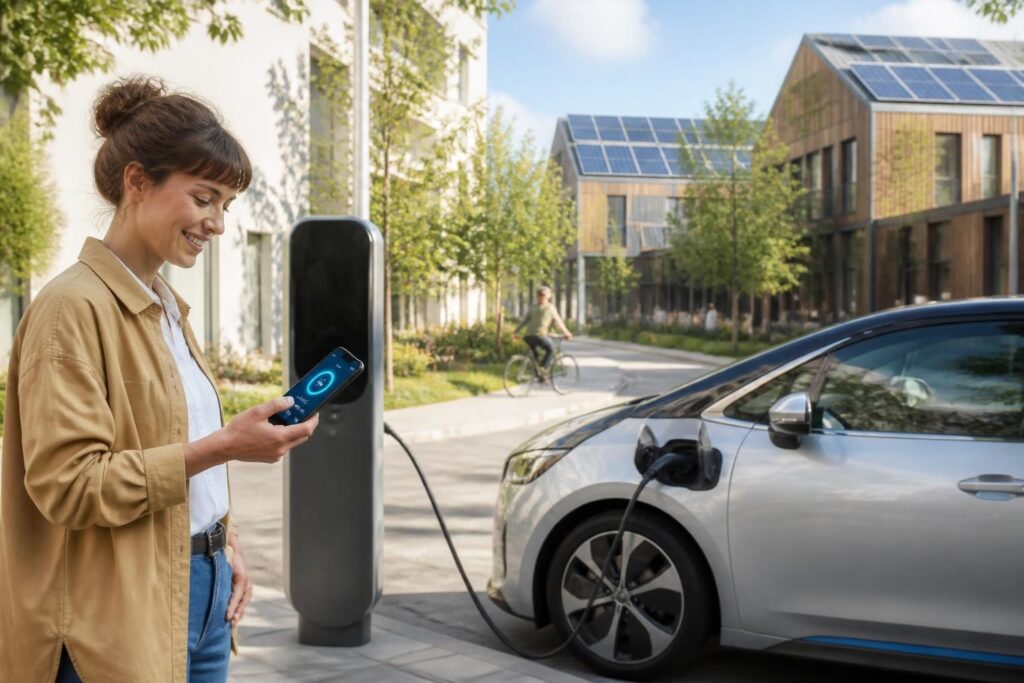
Il faut aussi garder un œil sur la recharge à domicile. Une voiture électrique bon marché à l’achat perd beaucoup de son intérêt si l’installation domestique est mal anticipée. Entre la borne, la pose et la configuration du logement, le coût peut surprendre. Mieux vaut donc intégrer cette dépense dès le départ, plutôt que de la découvrir après la signature. Pour approfondir ce point, un guide sur la recharge à domicile et le choix d’une borne aide à y voir plus clair.
Le vrai calcul du budget : taxes, cumul et reste à payer
La méthode la plus fiable reste très simple : partir du prix du véhicule, retirer les aides mobilisables, puis ajouter les taxes éventuelles. Le piège, en 2026, vient du fait que certaines remises ne se cumulent pas, ou pas avec tous les dispositifs. Le malus écologique et la taxe au poids peuvent, à eux seuls, faire basculer un dossier vers une décision différente. Un SUV lourd, même séduisant, n’a pas la même logique budgétaire qu’une compacte électrique bien placée.
Un bon calcul commence donc par le profil. Revenu fiscal de référence, usage pro, distance domicile-travail, kilométrage annuel : ces éléments déterminent l’accès au leasing social ou à certaines primes. Ensuite, il faut vérifier le véhicule : neuf ou d’occasion, électrique, hybride, poids, prix, éco-score. Enfin, il reste à choisir le canal d’achat. Achat comptant, crédit, location longue durée ou LOA : chaque formule change la perception du coût final.
Pour éviter les erreurs classiques, un acheteur peut se poser trois questions : le véhicule est-il réellement éligible ? L’aide est-elle cumulable avec une autre ? La fiscalité ne vient-elle pas annuler une partie du gain ? Cette discipline peut sembler fastidieuse, mais elle protège le budget. Et dans l’automobile, les meilleures affaires sont souvent celles qu’on a prises le temps de vérifier.
Un cas très parlant : deux SUV affichés au même prix catalogue. Le premier, plus léger, entre dans les seuils d’aide et limite les taxes. Le second, plus massif et mieux équipé, peut coûter sensiblement plus cher une fois les malus ajoutés. À l’arrivée, le véhicule le plus flatteur visuellement n’est pas toujours le plus intelligent financièrement. C’est là que l’analyse prend tout son sens : le bon choix n’est pas seulement celui qu’on aime, mais celui qu’on peut garder sereinement.
Leasing social ou achat direct : quel choix pour un véhicule propre ?
Le leasing social a un avantage évident : il rassure sur la mensualité. Pour un foyer qui veut une voiture récente sans immobiliser trop de capital, c’est un argument décisif. L’offre permet aussi de profiter rapidement d’un véhicule électrique neuf sans absorber tout le prix d’achat dès le départ. En revanche, elle ne crée pas de patrimoine automobile, et la restitution en fin de contrat reste une étape à anticiper. Pour certains, cela convient parfaitement. Pour d’autres, la propriété reste non négociable.
L’achat direct, lui, garde son intérêt pour ceux qui veulent maîtriser la revente, choisir librement leur véhicule et éviter les contraintes d’un contrat de location. Avec la prime CEE et quelques aides locales, le ticket d’entrée peut redevenir intéressant. C’est particulièrement vrai sur certaines compactes électriques bien positionnées. Un automobiliste qui roule beaucoup et qui garde longtemps ses véhicules peut trouver là une formule plus rentable sur la durée.
En pratique, il faut donc arbitrer entre confort budgétaire immédiat et liberté à long terme. Le leasing social sécurise la charge mensuelle, tandis que l’achat direct peut mieux servir la logique patrimoniale. C’est exactement le type de choix qui demande de sortir des slogans et de regarder les chiffres. La bonne solution n’est pas la même pour un salarié en grande couronne, un couple en ville ou une petite entreprise qui renouvelle sa flotte.
Pour ceux qui veulent connaître la valeur de reprise de leur ancien modèle avant de basculer vers un véhicule propre, un détour par l’estimation du prix de vente d’une voiture peut utilement compléter le calcul.
Les réponses utiles pour acheter au bon moment
Le marché 2026 n’est pas moins favorable qu’avant, mais il demande plus de méthode. Les aides existent, les subventions 2026 sont bien là, et la mobilité durable continue d’être soutenue, mais il faut accepter de raisonner par profil et par véhicule. Une bonne affaire se construit avec trois couches : l’aide principale, le complément local et l’impact fiscal. C’est cette combinaison qui permet de transformer un projet de voiture propre en décision cohérente, sans mauvaise surprise à l’arrivée.
Au fond, les règles récompensent les dossiers bien préparés. Ceux qui prennent le temps de comparer les cas, de vérifier les critères et de calculer le coût réel peuvent encore faire de vraies économies. Les autres risquent de passer à côté d’une remise, ou de sous-estimer un malus. Dans un contexte où chaque euro compte, la rigueur vaut autant que la puissance de la batterie.
Quelle aide principale existe pour un véhicule électrique neuf ?
La prime CEE est devenue l’aide centrale pour un véhicule électrique neuf, avec une remise appliquée par le professionnel selon le profil du ménage et les caractéristiques du modèle.
Le leasing social est-il réservé à certains profils ?
Oui, il s’adresse aux actifs remplissant des conditions de revenus et d’usage, avec un loyer encadré et un véhicule neuf éligible.
Les véhicules d’occasion bénéficient-ils des mêmes aides ?
Non, les aides nationales les plus fortes visent surtout le neuf. L’occasion s’appuie davantage sur les aides locales, le financement dédié et, selon les cas, la conversion d’un ancien véhicule.
Les SUV sont-ils pénalisés en 2026 ?
Oui, les véhicules lourds peuvent subir plus fortement le malus écologique et la taxe au poids, ce qui peut alourdir nettement le budget final.
Comment bien préparer son dossier d’aide ?
Il faut vérifier son revenu fiscal de référence, l’usage du véhicule, les critères techniques du modèle, puis contrôler les cumulables et les non-cumulables avant la signature.
Je suis Julien Marchand, journaliste passionné de tout ce qui roule depuis plus de quinze ans : moto, auto et mobilité électrique. J’écris des guides clairs et testés pour aider les conducteurs, débutants comme confirmés, à bien s’équiper, comprendre le permis et l’assurance et choisir leur véhicule sans se tromper. Mon obsession : des conseils concrets, chiffrés et honnêtes, y compris sur ce qui ne vaut pas le coup.