Un accrochage, un bris de glace ou une chute à moto ne se gèrent jamais bien sous la pression. Pourtant, les premières minutes après un sinistre auto ou un sinistre moto pèsent lourd sur la déclaration de sinistre, la qualité du dossier et, au bout du compte, sur l’indemnisation. Entre le constat amiable, les preuves à réunir, les délais à respecter et l’expertise automobile, mieux vaut avancer avec méthode pour éviter les mauvaises surprises côté assurance auto ou assurance moto.
L’article en bref
Une déclaration bien menée fait souvent la différence entre un dossier fluide et des semaines de tension. Ce guide rassemble les bons réflexes, les délais à connaître et les pièges qui peuvent retarder l’indemnisation.
- Réflexes immédiats : Sécuriser les lieux et documenter chaque détail
- Dossier solide : Constat, photos, témoignages et pièces utiles
- Délais à respecter : Quelques jours seulement selon le sinistre
- Indemnisation maîtrisée : Franchise, expertise et réparation véhicule
Un sinistre bien déclaré, c’est souvent un remboursement plus rapide et moins de litiges.
Déclarer un sinistre auto ou moto sans perdre de temps
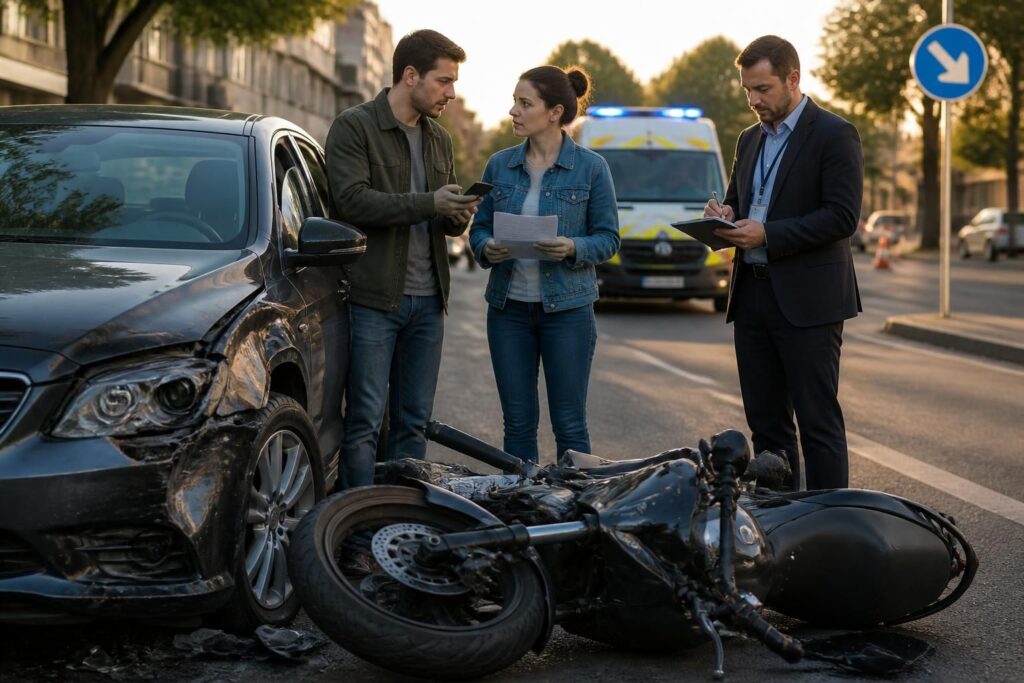
Sur un parking, au milieu de la circulation ou après une glissade en ville, le réflexe utile n’est pas de discuter le fond du dossier sur place, mais de sécuriser la scène et de figer les faits. Le stress brouille vite la mémoire, alors qu’un assureur s’appuie d’abord sur des éléments concrets : positions des véhicules, dégâts visibles, circonstances précises, témoins éventuels. Sur une assurance auto comme sur une assurance moto, une déclaration de sinistre claire fait gagner un temps précieux. Dans les faits, un conducteur bien organisé obtient souvent une instruction plus rapide qu’un dossier incomplet, même lorsque les dommages semblent modestes au départ.
Un cas classique revient souvent chez les automobilistes comme chez les motards : l’accrochage « sans gravité » qui finit par coûter cher parce qu’il a été mal documenté. Une aile froissée, un carénage rayé ou un pare-chocs déplacé peuvent cacher des dégâts plus profonds. C’est là que la méthode compte davantage que l’émotion. Pour préparer aussi les prochains trajets, des sujets comme l’achat d’une voiture d’occasion ou la première voiture d’un jeune conducteur rappellent d’ailleurs qu’un véhicule bien choisi et bien entretenu limite certains litiges futurs.
Les premiers gestes qui comptent vraiment
Avant même d’ouvrir l’application de l’assureur, il faut se protéger et protéger les autres. Le gilet haute visibilité, le triangle lorsque la configuration le permet, puis la mise à l’abri des personnes impliquées s’imposent comme une base simple, mais décisive. En cas de dommages corporels, même légers en apparence, il vaut mieux appeler les secours et prévenir rapidement l’assureur : un choc banal peut masquer une blessure plus sérieuse.
Ensuite vient le moment du constat amiable, papier ou numérique. La règle est simple : écrire lisiblement, cocher avec précision, et ne rien minimiser. Les conducteurs qui prennent cinq minutes de plus pour vérifier les croquis et les cases gagnent souvent plusieurs jours sur la suite du dossier. Un constat bien rempli reste la colonne vertébrale de la demande d’indemnisation.
Les preuves à réunir avant que la scène disparaisse
Les photos sont souvent sous-estimées, alors qu’elles deviennent essentielles dès qu’un désaccord apparaît. Il faut photographier les deux véhicules, les plaques, la route, les marquages au sol, les panneaux proches et les dégâts sous plusieurs angles. Sur une réparation véhicule, l’assureur et l’expert automobile se fient rarement à une seule image : plus le dossier est visuel, plus la lecture est simple.
Si des témoins assistent à l’accident, leurs coordonnées peuvent faire basculer un dossier contesté. Un automobiliste qui a déjà vu un autre conducteur changer de version après coup sait à quel point une attestation neutre peut peser. Cette rigueur vaut aussi pour les motos, où la position au sol et la trajectoire initiale sont parfois plus difficiles à reconstituer.
Déclaration de sinistre : les délais à respecter selon la situation
Le temps joue contre l’assuré quand il laisse traîner une déclaration de sinistre. En règle générale, la plupart des sinistres doivent être signalés dans les 5 jours ouvrés. Ce délai couvre notamment un accident matériel, un bris de glace ou un incendie. Le vol impose un rythme plus serré encore, avec 2 jours ouvrés pour avertir la compagnie. Et si la voiture ou la moto a subi des dégâts liés à une catastrophe naturelle reconnue par arrêté, le calendrier s’allonge souvent jusqu’à 30 jours après la publication de l’arrêté.
Dans le réel, ces délais ne sont pas un simple détail administratif. Un conducteur qui attend trop risque de compliquer l’évaluation des dégâts, voire d’offrir à l’assureur un argument de contestation. À l’inverse, une déclaration rapide permet de lancer l’expertise automobile, d’organiser le remorquage si nécessaire et d’orienter le dossier vers la bonne garantie. Sur les véhicules récents, l’efficacité du suivi en ligne accélère souvent la prise en charge.
Quand la plainte devient indispensable
En cas de vol, de vandalisme ou de délit de fuite, la démarche change de niveau. Le dépôt de plainte devient incontournable, car l’assureur a besoin d’un document officiel pour ouvrir certaines garanties et vérifier les circonstances. Sans ce justificatif, le dossier se fragilise immédiatement.
Cette règle concerne aussi les sinistres moto les plus sensibles, notamment lorsqu’une machine disparaît d’un garage ou qu’un tiers s’enfuit après une collision. Dans ce type de situation, un procès-verbal clair et transmis vite à la compagnie évite des allers-retours inutiles. Le principe reste le même : plus les faits sont formalisés tôt, plus la suite devient lisible.
Les canaux de déclaration les plus efficaces
Les compagnies ont largement digitalisé leurs services. L’espace client et l’application mobile permettent aujourd’hui de transmettre rapidement les photos, le constat et les premiers éléments du dossier. Cette solution a un vrai avantage : tout est horodaté, centralisé et plus facile à suivre que dans un simple échange téléphonique.
Le téléphone garde toutefois son intérêt pour obtenir une aide immédiate, notamment en cas d’assistance ou de remorquage. Certains assurés préfèrent aussi la lettre recommandée avec accusé de réception, surtout si le dossier s’annonce conflictuel. Ce formalisme a une vertu simple : il crée une trace incontestable.
Indemnisation : comprendre l’expertise automobile et la franchise
Une fois la déclaration enregistrée, l’assureur mandate en général un expert. Son rôle consiste à vérifier que les dommages correspondent bien au scénario décrit et à chiffrer la réparation véhicule. Quand les frais dépassent la valeur du véhicule, l’auto ou la moto peut être classée en VEI, autrement dit économiquement irréparable. Dans ce cas, l’indemnisation se calcule sur la base de la valeur retenue par l’expert, pas sur l’attachement du propriétaire à sa machine.
La franchise reste l’autre point à surveiller. Elle correspond à la part non remboursée par l’assureur. Si l’assuré n’est pas responsable, cette somme peut parfois être récupérée auprès de la compagnie adverse. En cas de torts partagés, l’impact devient plus nuancé, avec une répartition partielle de la franchise et du malus. Pour un jeune conducteur, le sujet pèse encore plus lourd : consulter un guide comme le fonctionnement du malus bonus aide à mesurer l’effet d’un sinistre sur la prime future.
Ce que l’expert regarde en priorité
L’expert automobile ne se contente pas d’une estimation visuelle. Il contrôle la cohérence entre les dégâts, la date des faits, l’impact mécanique et les pièces déjà présentes sur le dossier. Une moto couchée au sol n’a pas le même profil de dommages qu’une voiture touchée à faible vitesse dans un stationnement, et cette différence influe sur le rapport final.
Des factures d’entretien récentes, des justificatifs d’accessoires ou des preuves d’achat peuvent aussi peser dans la balance. Un coffre de toit, un échappement spécifique ou un équipement haut de gamme doivent être documentés pour être pris en compte. C’est souvent là que les assurés les plus rigoureux obtiennent une lecture plus juste de leur dossier.
Choisir entre garage agréé et réparateur libre
Le garage agréé simplifie souvent la suite. Il permet fréquemment le tiers-payant, limite les avances de frais et accélère la prise en charge. Certains proposent même une voiture de courtoisie, ce qui change tout quand le véhicule sert au quotidien.
Le réparateur libre reste possible, mais il faut alors anticiper les flux financiers et garder une traçabilité impeccable des devis et factures. Un conducteur qui compare calmement les options évite souvent les déconvenues. Pour une voiture de remplacement temporaire, un dossier lié à la location de voiture et à la caution peut aussi être utile si l’immobilisation dure.
Tableau pratique des délais et pièces à préparer
Avant de contacter l’assureur, mieux vaut avoir les bons réflexes sous la main. Ce tableau résume les situations les plus fréquentes et les documents qui font gagner du temps à chaque étape.
| Situation | Délai de déclaration | Documents utiles | Point d’attention |
|---|---|---|---|
| Accident matériel | 5 jours ouvrés | Constat amiable, photos, coordonnées des témoins | Ne pas modifier les éléments après signature |
| Vol de véhicule | 2 jours ouvrés | Plainte, clés, justificatifs du véhicule | Déclarer très vite pour activer les garanties |
| Bris de glace | 5 jours ouvrés | Photos, facture si remplacement déjà effectué | Conserver les traces du dommage |
| Catastrophe naturelle | 30 jours après l’arrêté | Référence de l’arrêté, photos, devis | Attendre la reconnaissance officielle du sinistre |
Sinistre moto : spécificités à ne pas négliger
Un sinistre moto obéit aux mêmes grands principes qu’un dossier auto, mais la pratique apporte quelques nuances. Le conducteur est plus exposé, les équipements peuvent représenter une valeur importante, et les dégâts sous le carénage ne sont pas toujours visibles au premier regard. Une glissade à basse vitesse peut ainsi coûter plus cher qu’elle n’en a l’air, surtout si le guidon, les commandes ou le cadre ont été touchés.
La tenue du dossier doit donc être encore plus précise. En plus du constat amiable quand il y a un autre véhicule, il faut penser aux photos de la moto sous plusieurs angles, aux équipements endommagés et aux factures éventuelles du casque, des gants ou de la dorsale. Sur une machine utilisée au quotidien, quelques détails bien documentés peuvent faire la différence dans l’indemnisation finale. Pour mieux estimer le coût de détention d’un deux-roues, un repère utile reste aussi le coût réel d’une moto sur l’année.
Pourquoi les équipements méritent une attention spéciale
Un blouson abîmé, un casque fissuré ou des gants marqués ne doivent pas être relégués au second plan. Selon le contrat, ces éléments peuvent être pris en compte dans l’indemnisation s’ils sont correctement justifiés. Là encore, les factures et les photos d’achat deviennent des alliées précieuses.
Beaucoup de motards découvrent trop tard qu’un accessoire non déclaré ou mal documenté complique la prise en charge. C’est un réflexe à adopter dès l’achat du deux-roues : conserver les preuves, archiver les factures et mettre à jour le contrat. Un détail qui paraît fastidieux avant l’accident devient souvent décisif après.
Les erreurs qui retardent l’indemnisation
Le dossier parfait n’existe pas, mais certaines erreurs reviennent sans cesse. La première consiste à attendre « de voir si ça passe » avant de prévenir l’assureur. La deuxième, à remplir un constat amiable trop vite, sans vérifier les mentions, les cases ou les signatures. La troisième, à sous-estimer un dégât qui semblait mineur au départ.
Il faut aussi se méfier des faux interlocuteurs. En 2026, les tentatives de fraude restent fréquentes dans les parcours de financement et d’assurance. Un vrai conseiller ne demande pas de verser des fonds sur un compte personnel ni de transmettre des informations sensibles hors cadre officiel. En cas de doute, il faut vérifier l’adresse de contact et les canaux habituels de la compagnie. Cette vigilance vaut pour les sinistres comme pour tout échange sensible en ligne.
Les bonnes pratiques pour garder la main sur le dossier
Conserver une copie de chaque pièce envoyée, noter les dates d’appel et suivre les échanges dans un seul canal évite bien des confusions. Un dossier propre rassure l’assureur, mais il protège surtout l’assuré si le litige s’enlise. La clarté documentaire reste le meilleur accélérateur d’indemnisation.
Pour certains conducteurs, surtout les moins expérimentés, il est aussi utile de revoir les bases de l’assurance avant le prochain véhicule. Les usages, les garanties et les exclusions se comprennent mieux quand on prend le temps d’anticiper. C’est souvent ce qui sépare un simple contrat d’un vrai filet de sécurité.
Au final, un sinistre auto ou moto se joue rarement sur un seul document. C’est l’ensemble du réflexe — sécurité, preuves, délai, expertise, suivi — qui transforme un mauvais moment en dossier correctement indemnisé.
Quel est le délai pour déclarer un sinistre auto ?
Dans la plupart des cas, la déclaration de sinistre doit être transmise dans les 5 jours ouvrés. En cas de vol, le délai tombe généralement à 2 jours ouvrés, tandis qu’une catastrophe naturelle suit un calendrier spécifique après arrêté ministériel.
Le constat amiable est-il obligatoire ?
Il n’est pas toujours obligatoire au sens strict, mais il reste la pièce la plus utile pour établir les circonstances d’un accident matériel. Sans lui, le dossier devient souvent plus long à instruire et plus difficile à trancher.
Que faire en cas de délit de fuite ou de vol ?
Il faut déposer plainte rapidement et transmettre le procès-verbal à l’assureur. Ce document est indispensable pour ouvrir certaines garanties et lancer l’indemnisation dans de bonnes conditions.
La franchise peut-elle être remboursée ?
Oui, si l’assuré n’est pas responsable et que la compagnie adverse reconnaît sa responsabilité, la franchise peut parfois être récupérée. En cas de responsabilité partagée ou de torts établis, elle reste en principe à la charge de l’assuré selon le contrat.
Pourquoi l’expertise automobile est-elle importante ?
L’expertise automobile permet de vérifier la cohérence des dégâts, d’évaluer le coût des réparations et de déterminer si le véhicule peut être réparé ou doit être classé économiquement irréparable. C’est une étape clé pour fixer l’indemnisation.
Je suis Julien Marchand, journaliste passionné de tout ce qui roule depuis plus de quinze ans : moto, auto et mobilité électrique. J’écris des guides clairs et testés pour aider les conducteurs, débutants comme confirmés, à bien s’équiper, comprendre le permis et l’assurance et choisir leur véhicule sans se tromper. Mon obsession : des conseils concrets, chiffrés et honnêtes, y compris sur ce qui ne vaut pas le coup.